
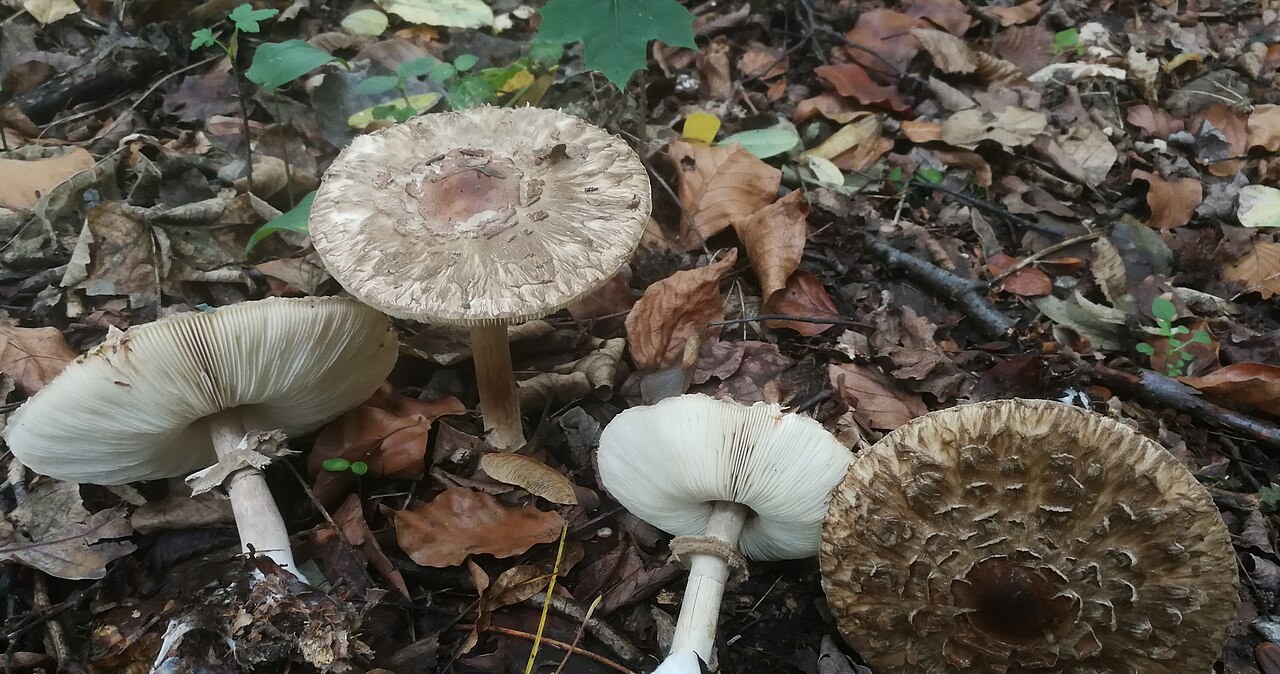


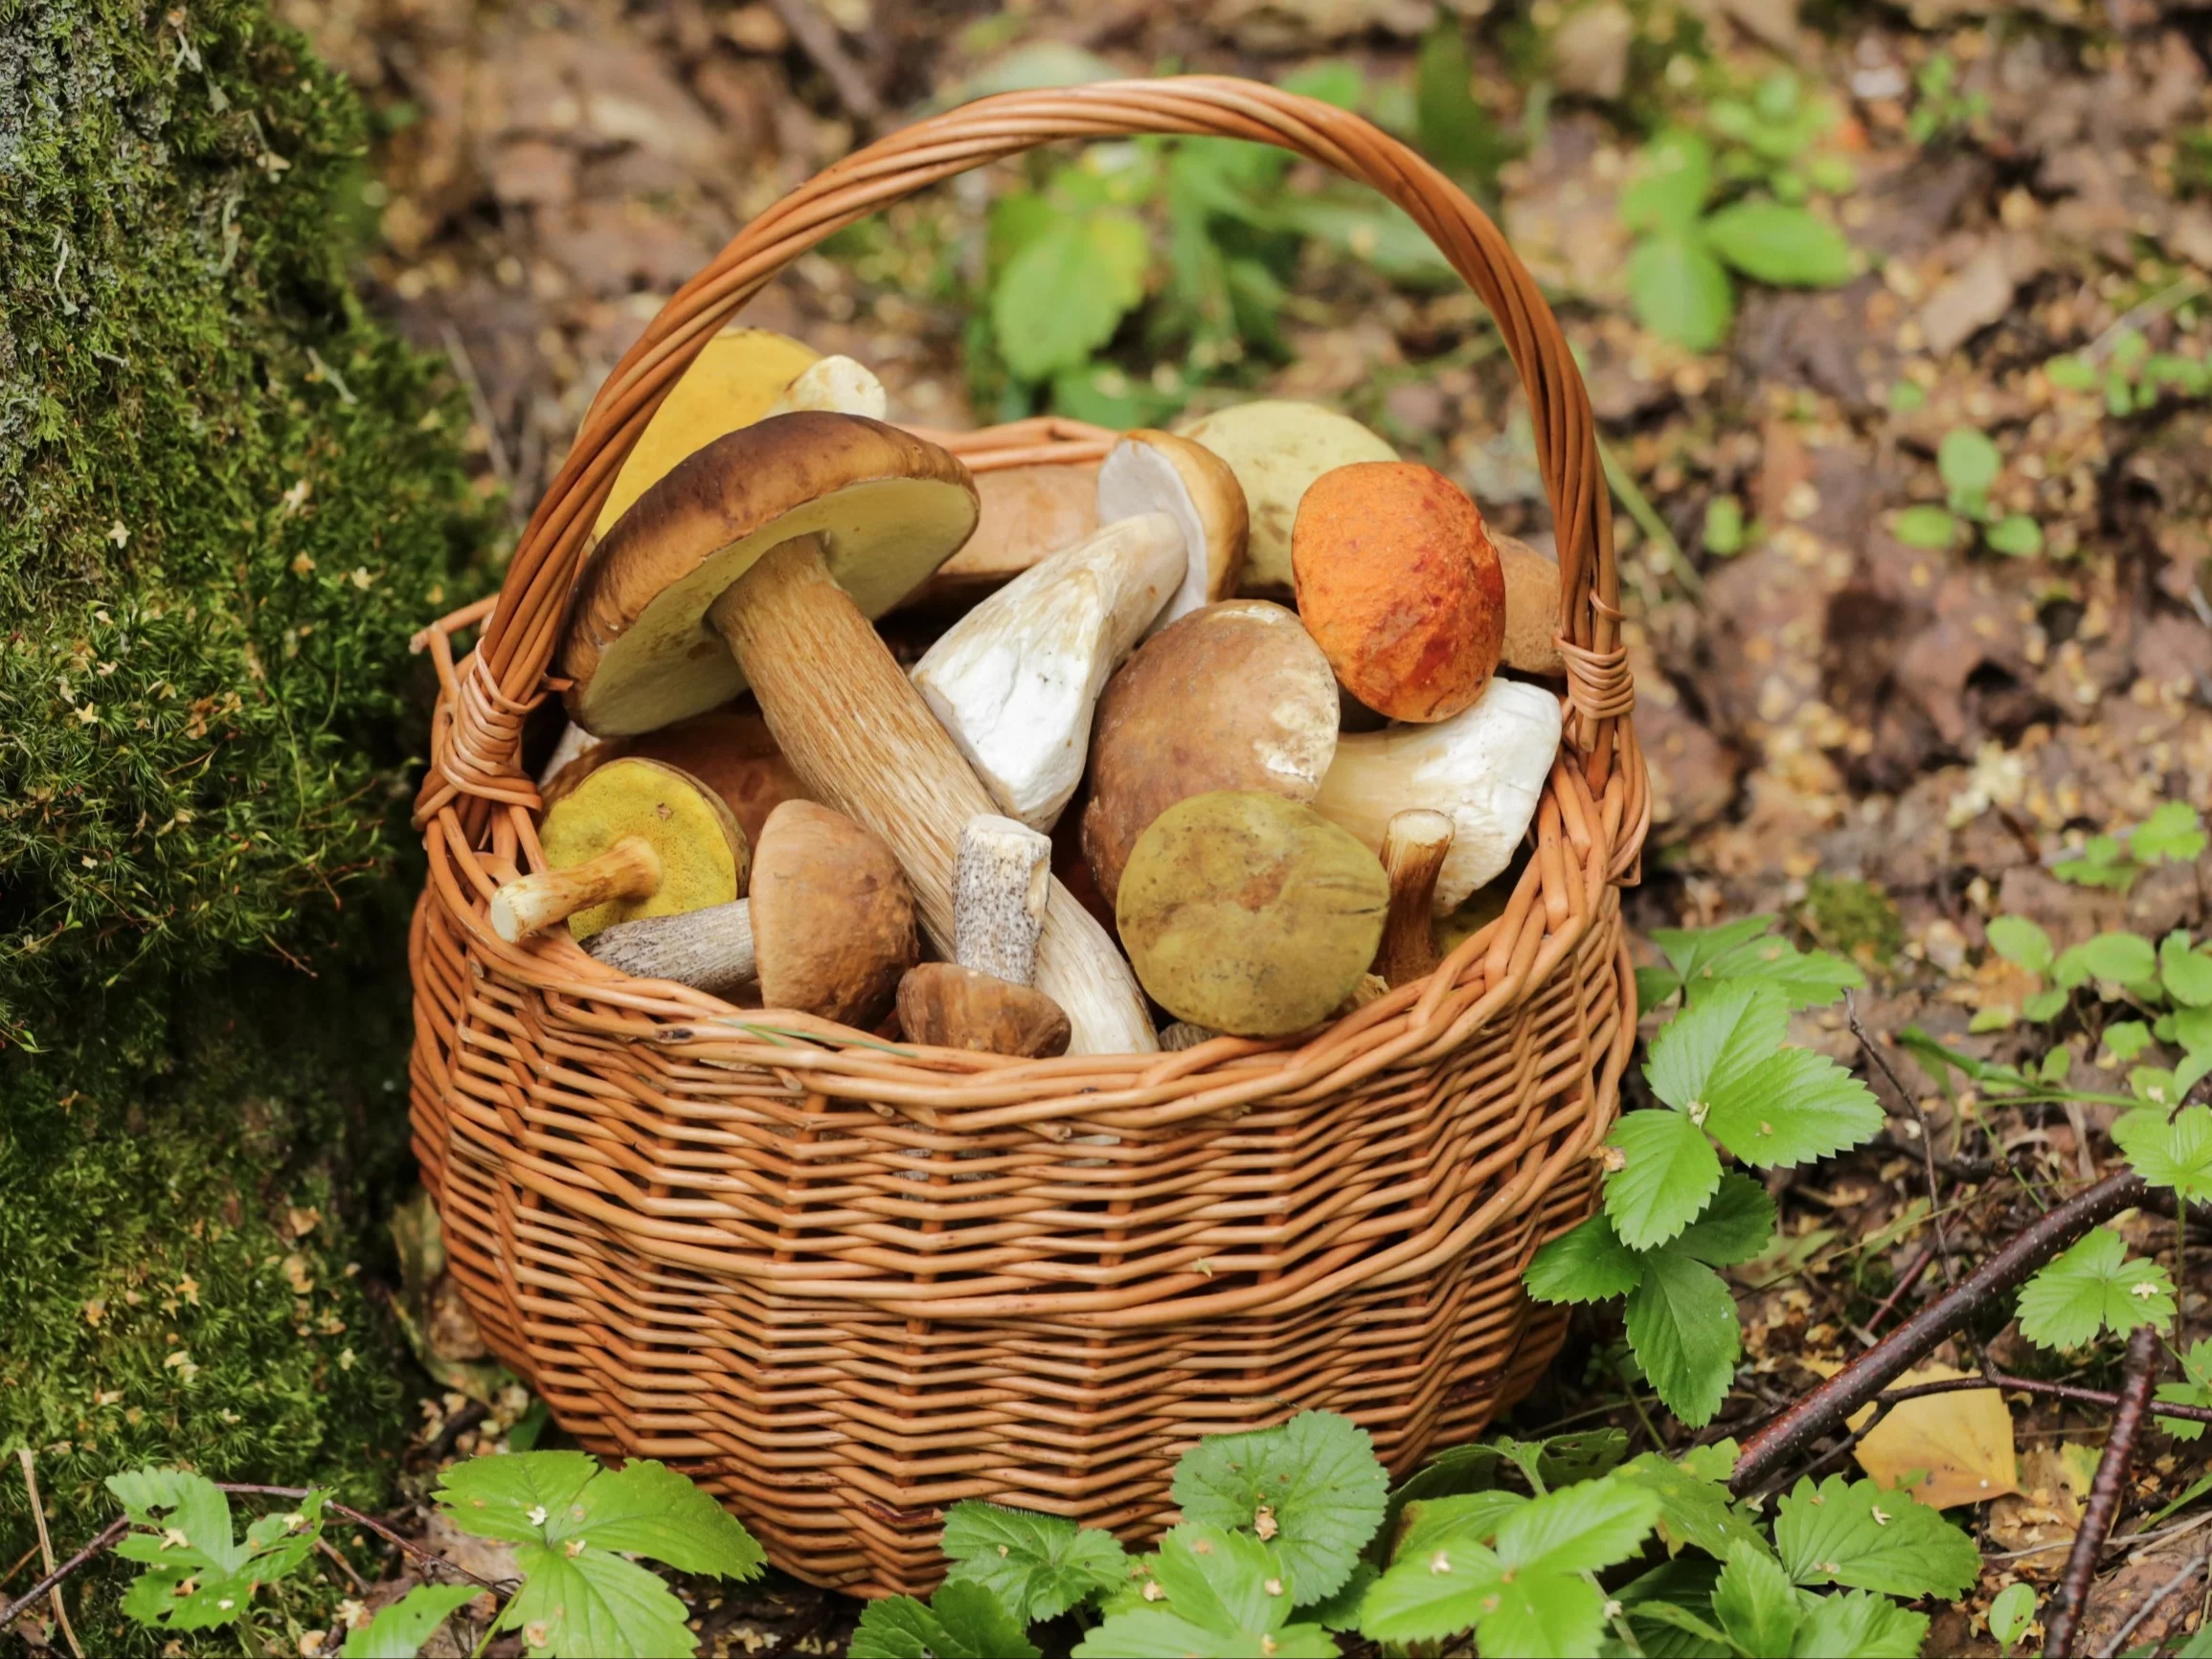
Jesienią lasy zapełniają się grzybiarzami, a część zebranych okazów trafia nie tylko na stół, lecz także na targowiska lub do punktów sprzedaży. Dla niektórych to sposób na dodatkowy zarobek.
Na szczęście dla grzybiarzy nie każda taka sprzedaż oznacza konieczność zapłaty podatku. Tu znaczenie ma przede wszystkim to, kto zebrał grzyby i w jaki sposób zostały pozyskane.
Liczy się miejsce zbioru i sprzedaży grzybów
Na początek miejsce zarówno samego zbioru, jak i sprzedaży. W niektórych miejscach zbieranie grzybów jest zabronione albo ograniczone. Dotyczy to m.in.:
-
parków narodowych, -
rezerwatów, -
młodników.
Za nielegalne zbieranie w takich miejscach może zostać nałożony mandat do 500 zł. Jeszcze poważniejsze konsekwencje mogą dotyczyć gatunków objętych ochroną – w takim przypadku sprawa może trafić do sądu, a grzywna może sięgnąć nawet 5 tys. zł.
Równie istotne jest miejsce, w którym świeże grzyby zamierzamy sprzedawać. Można to zrobić wyłącznie w placówkach handlowych lub na targowiskach po uzyskaniu odpowiedniego atestu wydanego przez klasyfikatora lub grzyboznawcę.
Nie każda sprzedaż grzybów oznacza podatek
Przepisy przewidują zwolnienie z PIT dla dochodów uzyskiwanych ze sprzedaży grzybów, jagód i innych dziko rosnących produktów leśnych. Dotyczy ono jednak konkretnej sytuacji – surowce muszą pochodzić ze zbioru dokonanego osobiście albo przy udziale członków najbliższej rodziny.
– Samo zbieranie grzybów nie powoduje obowiązku zapłaty podatku. Również dochody ze sprzedaży grzybów leśnych są zwolnione z PIT, jeżeli pochodzą ze zbioru dokonanego osobiście lub z udziałem członków najbliższej rodziny – wyjaśnia w rozmowie z „Wprost” Piotr Juszczyk, Główny Doradca Podatkowy inFakt, i jako podstawę prawną wskazuje art. 21 ust. 1 pkt 72 ustawy o PIT.
Istotne jest również to, że ustawodawca nie określił kwotowego limitu tego zwolnienia, a objętych nim dochodów nie wykazuje się w rocznym zeznaniu podatkowym.
Kiedy sprzedaż grzybów przestaje być objęta zwolnieniem?
Kluczowe znaczenie ma sposób pozyskania tego leśnego „towaru”. W przypadku osoby, która nie zbiera grzybów samodzielnie, lecz kupuje je od innych osób, a następnie odsprzedaje, sytuacja zmienia się diametralnie.
Takiej działalności nie można automatycznie objąć zwolnieniem przewidzianym dla własnoręcznie zebranych grzybów.
– Podobnie jest w przypadku zbiorów wykonywanych przez zatrudnione osoby spoza najbliższej rodziny. Wówczas trzeba ustalić zasady rozliczenia podatku odpowiednie do charakteru prowadzonej sprzedaży. W przypadku nieudokumentowania takiego przychodu grozi nam stawka podatku w wysokości 75 proc. To szczególna stawka dotycząca przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych – wyjaśnia ekspert podatkowy.
Dlatego samo stwierdzenie, że „sprzedaję grzyby z lasu”, nie wystarcza do ustalenia, czy dana osoba korzysta ze zwolnienia. Znaczenie ma źródło grzybów oraz sposób prowadzenia sprzedaży.
Fiskus może zainteresować się nieujawnionym dochodem
Osobną kwestią są konsekwencje nieujawnienia przychodu, który powinien zostać rozliczony.
– W przypadku nieudokumentowania takiego przychodu, grozi nam stawka podatku w wysokości 75 proc. To szczególna stawka dotycząca przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych – tłumaczy Piotr Juszczyk.
W praktyce oznacza to, że przy 1 tys. zł nieujawnionego dochodu podatek według tej stawki wyniósłby 750 zł. Warto więc wcześniej sprawdzić, czy sposób pozyskiwania i sprzedaży grzybów rzeczywiście pozwala skorzystać ze zwolnienia.
Dla osób, które traktują jesienne grzybobranie jako sposób na dodatkowy zarobek, najważniejsze jest więc rozróżnienie dwóch kwestii: czy grzyby zostały zebrane osobiście oraz gdzie i w jaki sposób są sprzedawane. To właśnie od tych okoliczności zależy, jakie obowiązki mogą pojawić się po stronie sprzedającego.


