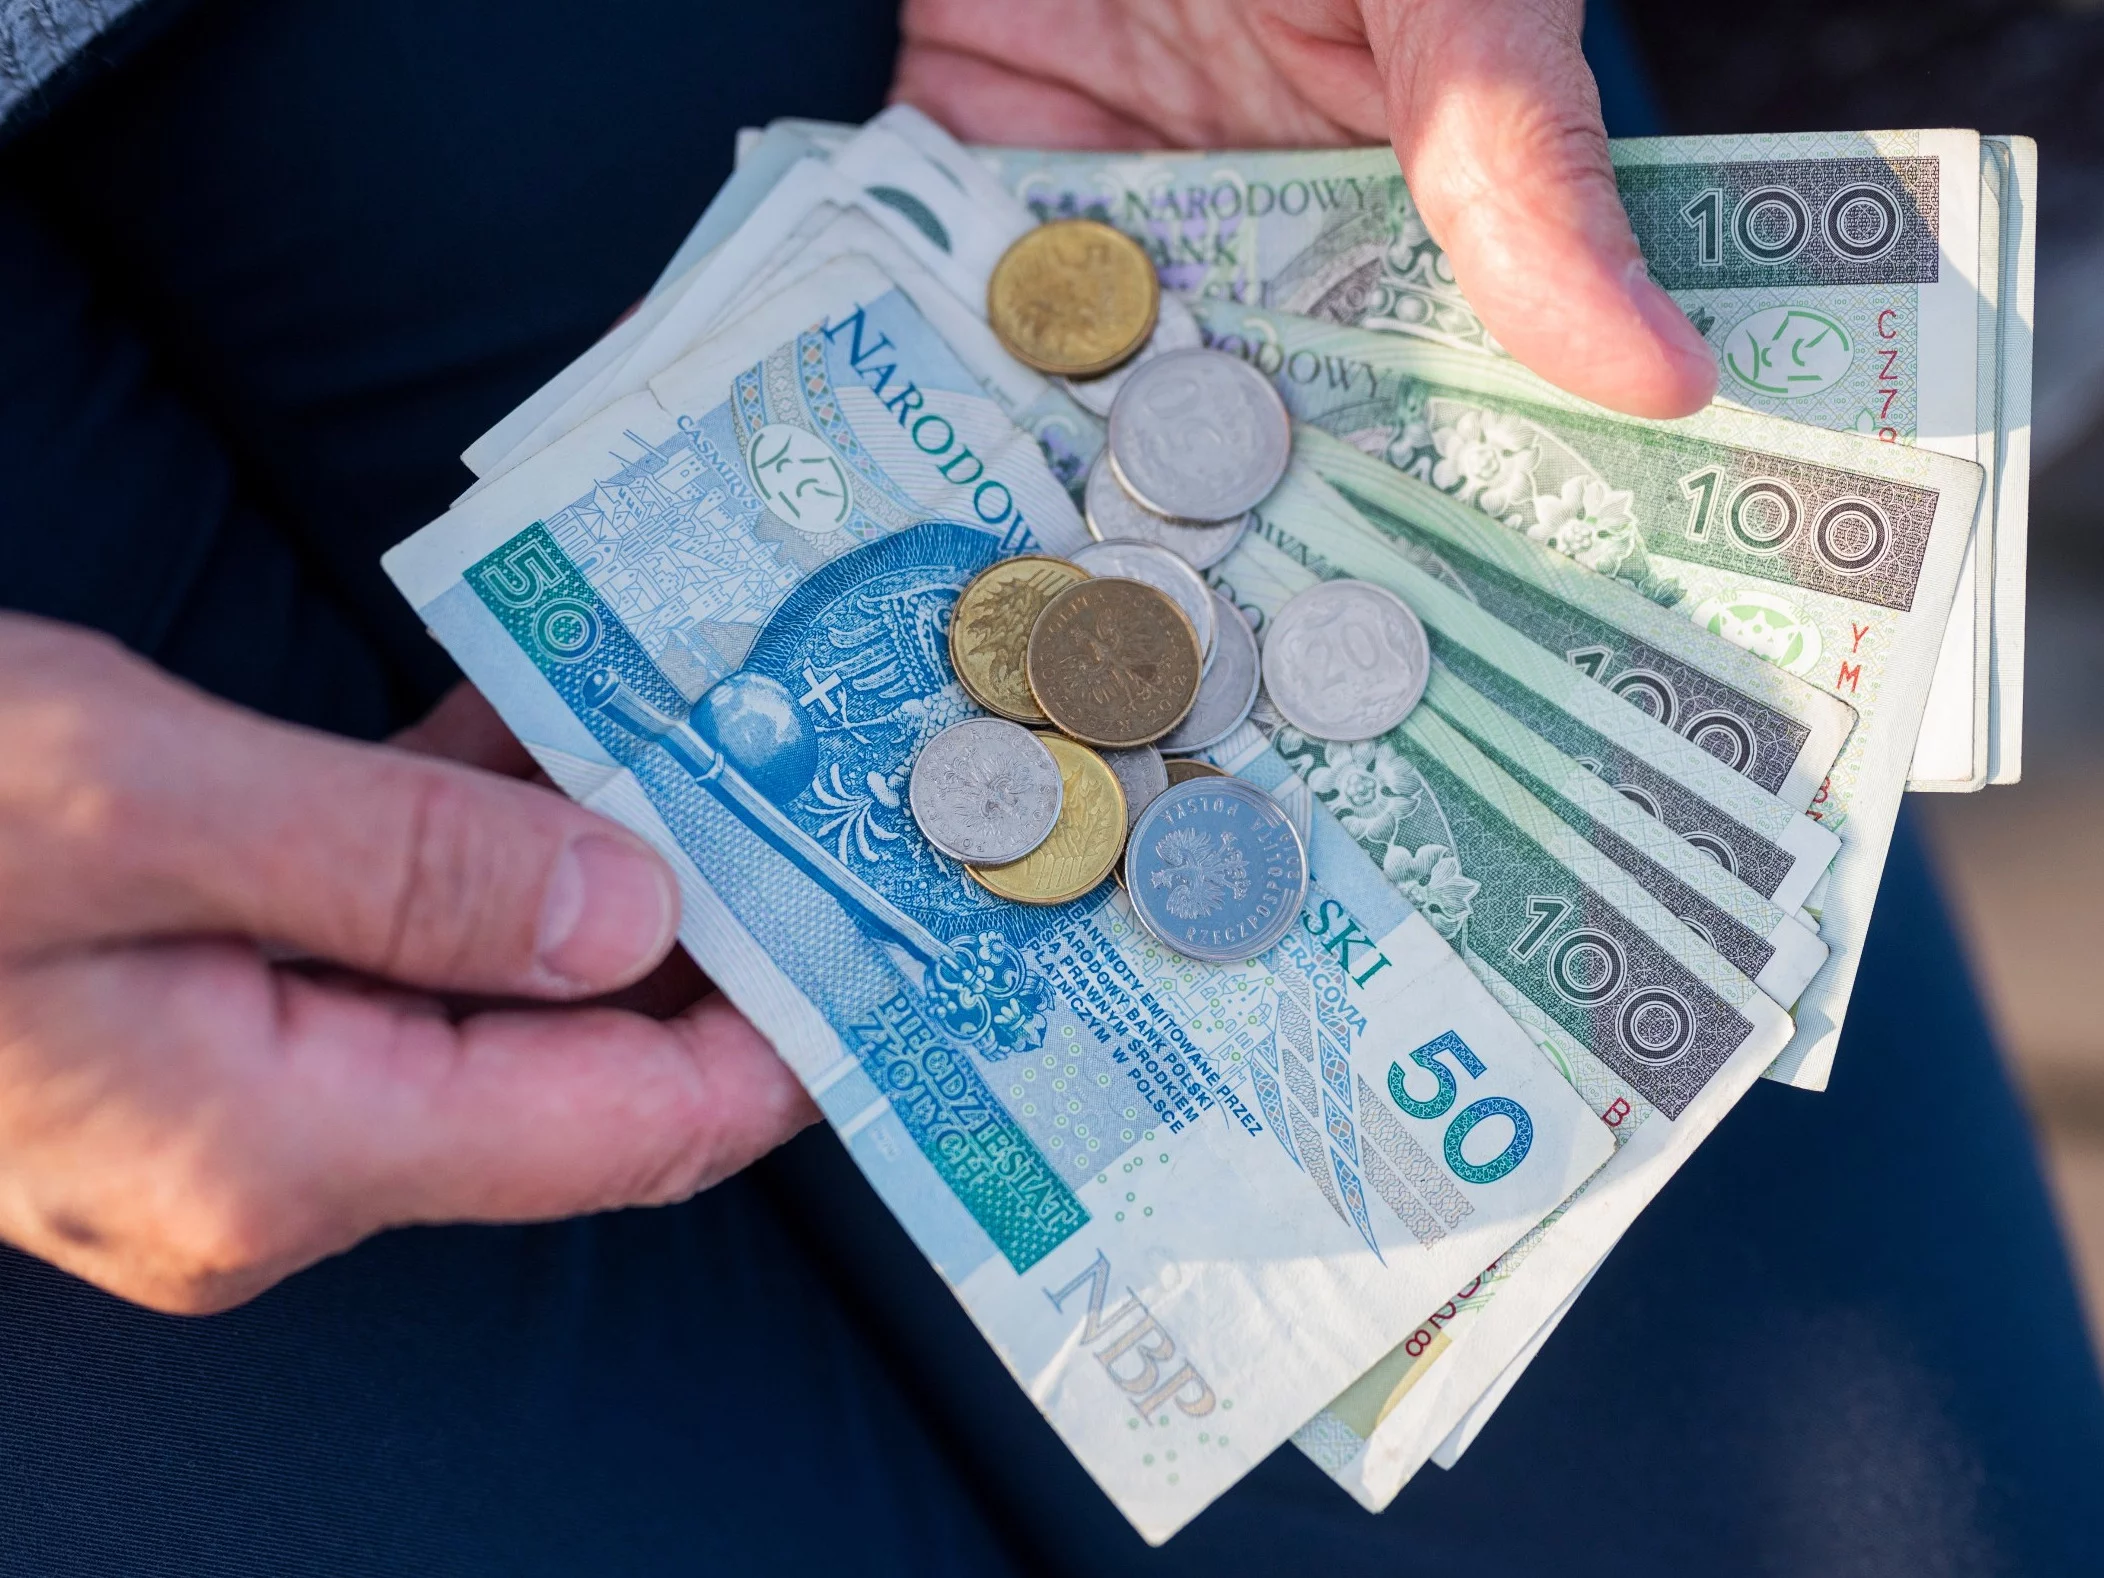





Wpłatomat pozwala szybko zasilić konto bez wizyty w oddziale. Jednorazowy limit liczby banknotów zależy od urządzenia i operatora, dlatego za jednym razem można wpłacić nawet znaczną sumę. Taka operacja nie pozostaje jednak poza systemem kontroli. Banki analizują transakcje, aby wykrywać próby prania pieniędzy i finansowania terroryzmu.
Wpłata ponad 15 tys. euro. Informacja trafia do GIIF
Zgodnie z ustawą o przeciwdziałaniu praniu pieniędzy bank przekazuje Generalnemu Inspektorowi Informacji Finansowej dane o przyjętej wpłacie lub dokonanej wypłacie gotówki, jeśli jej wartość przekracza równowartość 15 tys. euro. Obowiązek obejmuje także określone transfery środków powyżej tego progu.
Nie oznacza to automatycznie kontroli podatkowej ani podejrzenia popełnienia przestępstwa. To ustawowa procedura raportowania. Bank może jednak poprosić klienta o wyjaśnienie celu operacji oraz wskazanie źródła pieniędzy.
Nie tylko wielka kwota. Te wpłaty mogą zwrócić uwagę banku
Próg 15 tys. euro nie daje gwarancji, że mniejsze operacje nie zostaną sprawdzone. Bank ocenia również, czy transakcje pasują do profilu klienta i jego dotychczasowej aktywności.
Uwagę banku mogą zwrócić częste wpłaty gotówki na podobne, niższe kwoty, nagły wzrost obrotów na rzadko używanym rachunku, przelewy od wielu osób w zbliżonej wysokości, a także nietypowe lub niejasne tytuły przelewów. Podejrzenia mogą wzbudzić również operacje, które nie mają widocznego uzasadnienia ekonomicznego.
Podejrzana transakcja może zostać zgłoszona niezależnie od jej wartości. Dzielenie dużej sumy na serię mniejszych wpłat do bankomatu nie musi więc uchronić przed weryfikacją, a może dodatkowo wzbudzić czujność banku.
Bank pyta o pochodzenie pieniędzy. Przygotuj dokumenty
Jeśli bank rozpocznie weryfikację, może zapytać, skąd pochodzi gotówka. Pomocne będą na przykład umowa sprzedaży samochodu lub nieruchomości, dokument darowizny albo spadku, faktura czy potwierdzenie wcześniejszej wypłaty z innego rachunku.
W szczególnych przypadkach operacja może zostać wstrzymana, a rachunek czasowo zablokowany zgodnie z procedurą AML. Sama duża wpłata nie oznacza jednak problemów. Kluczowe jest to, czy klient potrafi wykazać legalne źródło środków i logiczny cel transakcji.